Das Wichtigste in Kürze
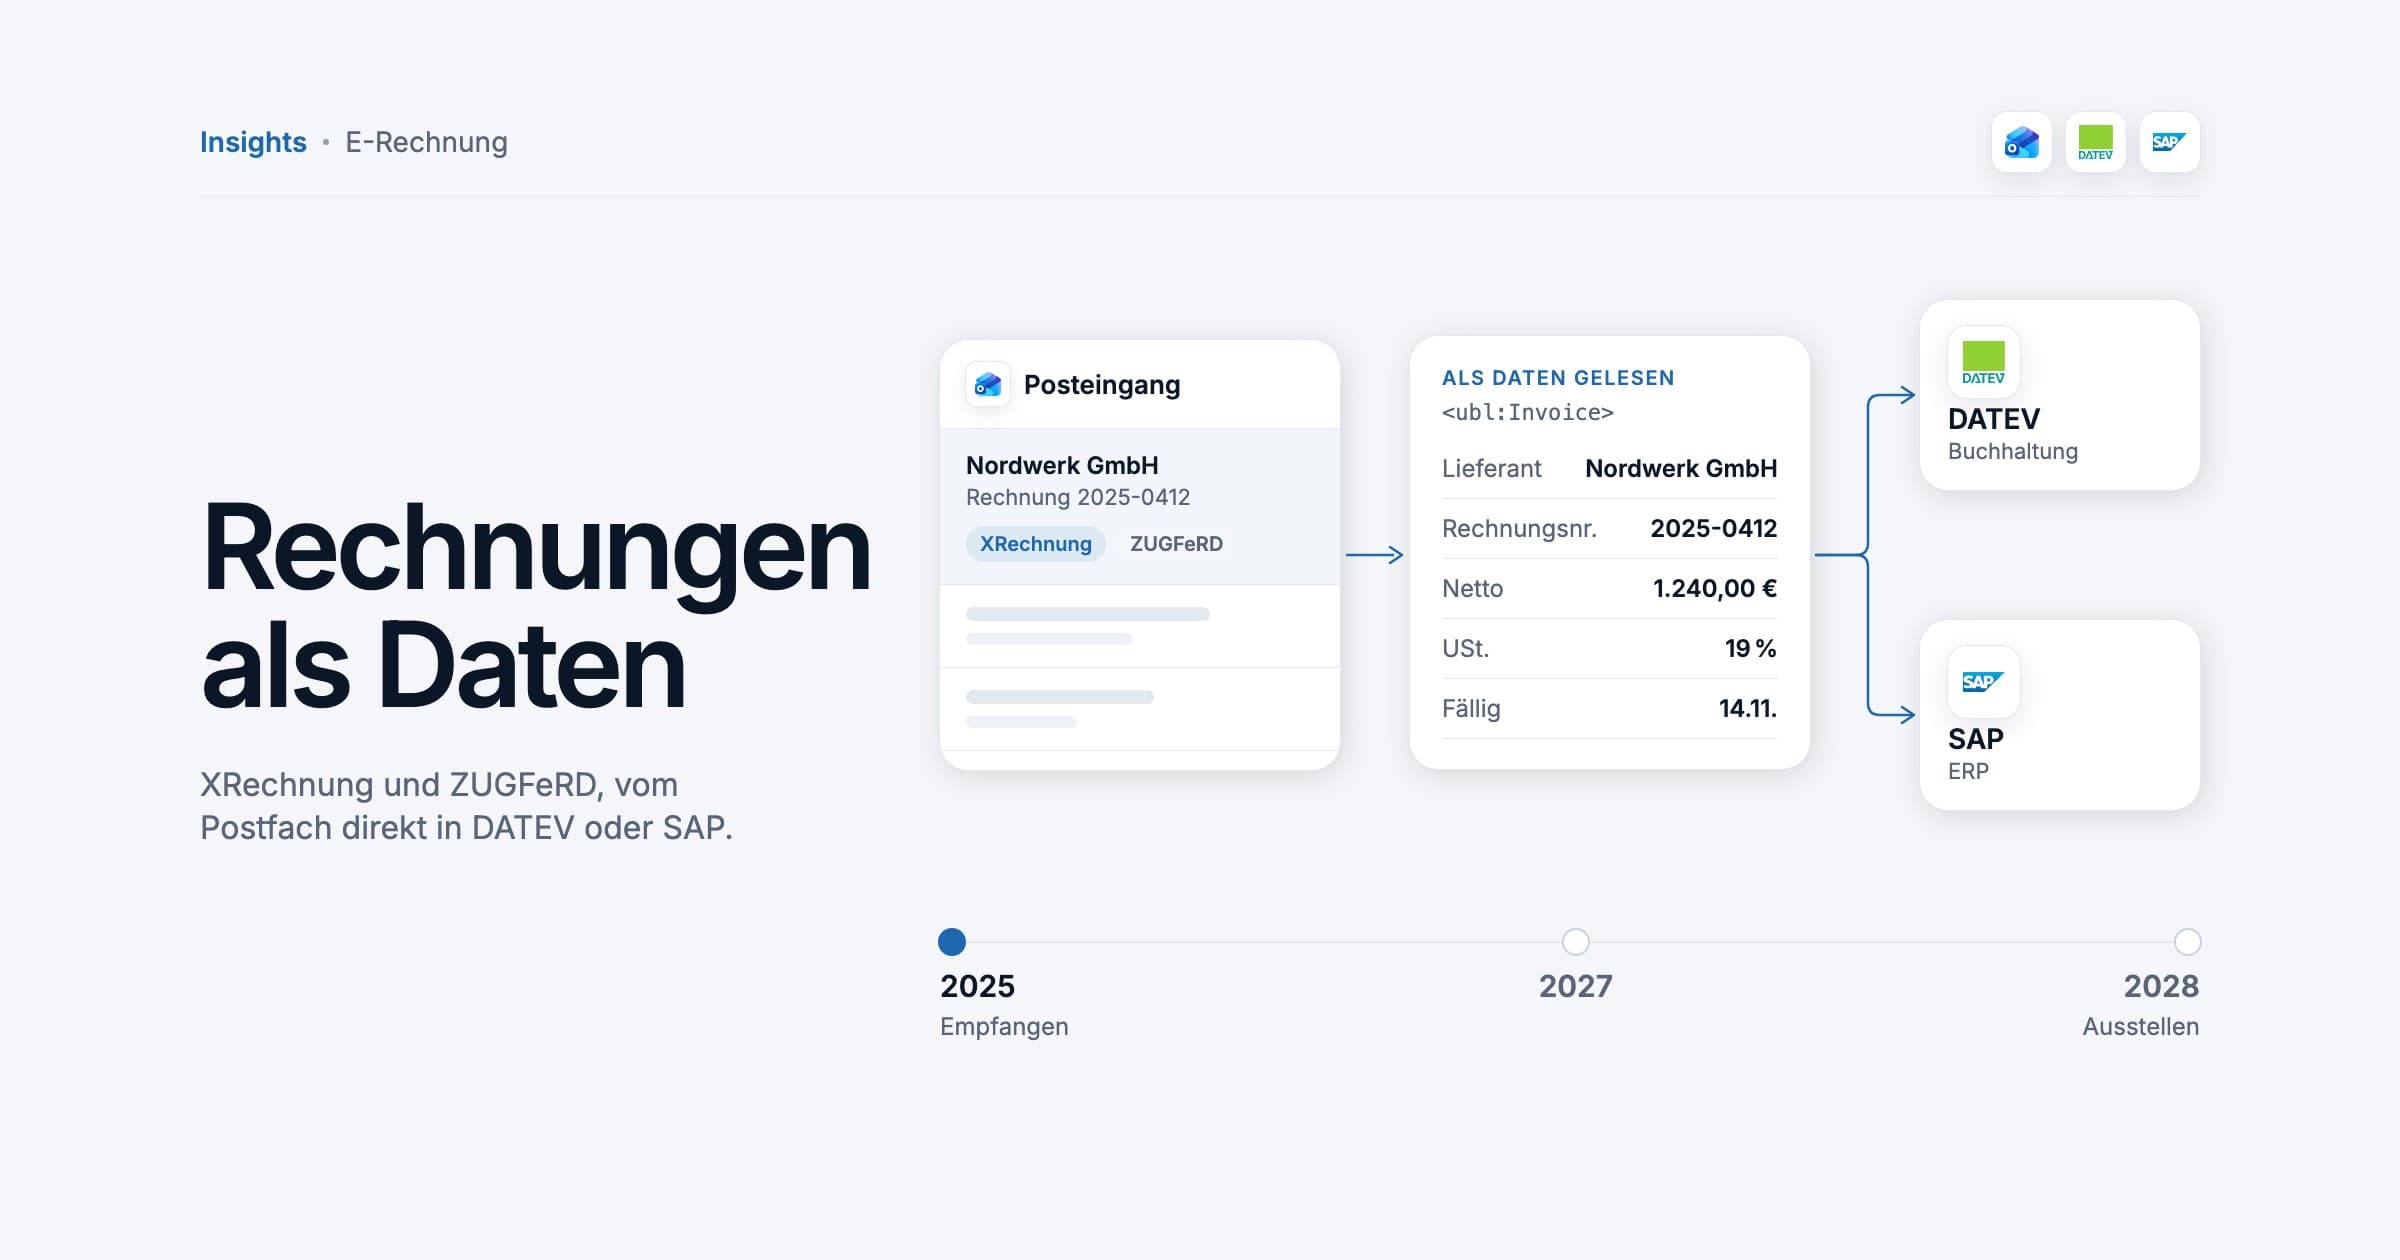
- Seit dem 1. Januar 2025 muss jedes in Deutschland ansässige Unternehmen E-Rechnungen anderer inländischer Unternehmen empfangen können; ein gewöhnliches E-Mail-Postfach genügt dafür.
- Ab dem 1. Januar 2027 müssen Sie E-Rechnungen ausstellen, wenn Ihr Gesamtumsatz 2026 über 800.000 € lag; ab dem 1. Januar 2028 gilt das für jedes inländische Unternehmen, bis auf wenige dauerhafte Ausnahmen.
- Eine E-Rechnung ist ein strukturierter Datensatz nach EN 16931, etwa XRechnung oder ZUGFeRD ab Version 2.0.1 (nicht in den Profilen MINIMUM oder BASIC-WL); ein reines PDF ist jetzt eine „sonstige Rechnung“.
- Bei einer hybriden Rechnung ist das XML rechtlich führend: Der Vorsteuerabzug hängt an den strukturierten Daten, nicht am Bild.
- Die eigentliche Chance liegt im Rechnungseingang: Strukturierte Rechnungen machen Prüfung, Abgleich und Buchung mit wenig manueller Erfassung realistisch.
Allgemeine Informationen, keine Rechts- oder Steuerberatung. Gesetze und Fristen ändern sich: Prüfen Sie die Quellen und fragen Sie Ihre Anwältin, Ihren Anwalt oder Ihre Steuerberatung, bevor Sie handeln.
Die E-Rechnung ist im deutschen B2B-Geschäft jetzt gesetzliche Pflicht. Seit dem 1. Januar 2025 muss jedes in Deutschland ansässige Unternehmen eine E-Rechnung empfangen können: eine strukturierte Datei nach der europäischen Norm EN 16931, etwa XRechnung oder ZUGFeRD. Die Ausstellung folgt in zwei Stufen. Ab dem 1. Januar 2027 ist sie Pflicht für Unternehmen, deren Gesamtumsatz im Vorjahr 800.000 € überstieg, ab dem 1. Januar 2028 für alle übrigen. Bis dahin bleiben Papier- und PDF-Rechnungen nach Übergangsregeln zulässig. Ausgenommen sind Rechnungen bis 250 €, Fahrausweise, Kleinunternehmer und Umsätze an Verbraucher.
Grundlage ist das Wachstumschancengesetz vom 27. März 2024. Es hat § 14 UStG für Umsätze nach dem 31. Dezember 2024 neu gefasst und die Übergangsfristen in § 27 Abs. 38 UStG festgelegt. Die Auffassung der Finanzverwaltung steht in zwei BMF-Schreiben vom 15. Oktober 2024 und vom 15. Oktober 2025; das zweite ergänzt Regeln zu Formatfehlern, Berichtigungen und Archivierung. Im Folgenden lesen Sie, was das für Finanzabteilungen bedeutet, Stand Oktober 2026.
Wer seit dem 1. Januar 2025 E-Rechnungen empfangen muss
Jedes in Deutschland ansässige Unternehmen: Kapital- und Personengesellschaften, Freiberufler, Vermieter, Ärzte, unternehmerisch tätige Vereine und Kleinunternehmer. Für den Empfang gibt es weder eine Übergangsfrist noch eine Ausnahme. Ansässig heißt: Sitz, Geschäftsleitung oder eine am Umsatz beteiligte Betriebsstätte in Deutschland.
Die Hürde ist niedrig: Nach Auffassung des BMF genügt ein gewöhnliches E-Mail-Postfach. Peppol ist nicht erforderlich. Das Gesetz schreibt keinen Übertragungsweg vor, also funktionieren E-Mail, eine Schnittstelle, der Download aus einem Lieferantenportal oder ein gemeinsamer Konzernserver. Ablehnen dürfen Sie die E-Rechnung nicht. Wer keine E-Rechnung annehmen kann, hat keinen Anspruch auf eine Papier- oder PDF-Version, und der Lieferant hat seine Pflicht erfüllt, wenn er den Zustellversuch nachweisen kann, etwa mit einem Versandprotokoll.
Eine Datei zu empfangen heißt noch nicht, sie lesen zu können. Eine XRechnung ist reines XML ohne eingebettetes PDF, Freigebende brauchen also einen Viewer. Der kostenlose unter e-rechnung.elster.de reicht für die gelegentliche Rechnung, nicht für eine Kreditorenbuchhaltung.
Ab wann Sie E-Rechnungen ausstellen müssen: 2025, 2027 und 2028
Die Ausstellungspflicht ist in § 27 Abs. 38 UStG gestaffelt. Maßgeblich ist der Gesamtumsatz des ausstellenden Unternehmens im vorangegangenen Kalenderjahr. Jede Erleichterung gilt für Umsätze eines bestimmten Jahres und für Rechnungen, die bis zum Ende dieses Jahres ausgestellt werden.
| Zeitraum | Wer E-Rechnungen ausstellen muss | Was daneben noch zulässig ist |
|---|---|---|
| 1. Jan. 2025 bis 31. Dez. 2026 | Noch niemand, aber jedes Unternehmen muss empfangen können | Papier; PDF oder ein anderes elektronisches Format mit Zustimmung des Empfängers |
| 1. Jan. 2027 bis 31. Dez. 2027 | Unternehmen mit einem Gesamtumsatz über 800.000 € im Jahr 2026 | Unternehmen bis 800.000 €: Papier oder, mit Zustimmung des Empfängers, PDF. Alle: EDI, das nicht EN 16931 entspricht, mit Zustimmung des Empfängers |
| Ab 1. Jan. 2028 | Alle Unternehmen für inländische B2B-Umsätze | Nur die dauerhaften Ausnahmen, etwa Rechnungen bis 250 € und Kleinunternehmer |
| Ab 1. Juli 2030 (EU) | ViDA: digitale Meldepflicht für innergemeinschaftliche B2B-Umsätze | Ein deutsches Meldesystem ist angekündigt, ein Gesetzentwurf liegt noch nicht vor |
Ein fiktives Beispiel: Ein Großhändler mit 3,2 Mio. € Umsatz im Jahr 2026 muss für jeden inländischen B2B-Umsatz ab dem 1. Januar 2027 E-Rechnungen ausstellen. Ein Designstudio mit 640.000 € im Jahr 2026 darf bis zum 31. Dezember 2027 weiter Papier verschicken, oder PDFs, wenn der Kunde zustimmt. Große Kunden können aus kaufmännischen Gründen trotzdem einen früheren Umstieg verlangen. Empfangen müssen beide schon seit Januar 2025.
Keiner dieser Termine hat sich seit 2024 verschoben: Die FAQ des BMF, zuletzt im März 2026 überarbeitet, bestätigt sie. Weiter vorn bringt die Richtlinie (EU) 2025/516 des Rates (ViDA) ab dem 1. Juli 2030 digitale Meldepflichten für innergemeinschaftliche B2B-Umsätze. Laut BMF soll ein deutsches Meldesystem folgen, ein Gesetzentwurf ist aber noch nicht veröffentlicht.
Was als E-Rechnung gilt: EN 16931, XRechnung, ZUGFeRD und PDF
Das Gesetz kennt nur noch zwei Arten von Rechnungen. Eine E-Rechnung wird in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen, das eine elektronische Verarbeitung ermöglicht. Alles andere ist eine „sonstige Rechnung“:
Eine sonstige Rechnung ist eine Rechnung, die in einem anderen elektronischen Format oder auf Papier übermittelt wird.
Eine E-Rechnung muss der EN 16931 entsprechen, der europäischen Norm für das Datenmodell einer Rechnung, oder einem zwischen den Parteien vereinbarten EDI-Format, aus dem sich alle umsatzsteuerlichen Angaben richtig und vollständig extrahieren lassen. EN 16931 lässt sich in zwei XML-Syntaxen abbilden, UBL und UN/CEFACT CII. In der Praxis begegnen deutschen Finanzabteilungen vier Arten von Dokumenten:
| Format | Was es ist | Einordnung nach § 14 UStG |
|---|---|---|
| XRechnung | Reines XML (UBL oder CII), gepflegt von der KoSIT, ohne menschenlesbare Ebene | E-Rechnung. Zugleich der Standard für Rechnungen an deutsche öffentliche Auftraggeber |
| ZUGFeRD ab 2.0.1 | Hybrid: ein PDF/A-3 mit eingebettetem XML, herausgegeben vom FeRD | E-Rechnung in jedem Profil außer MINIMUM und BASIC-WL |
| EDI, etwa EDIFACT | Zwischen zwei Parteien vereinbartes strukturiertes Format | E-Rechnung, wenn sich alle umsatzsteuerlichen Angaben richtig extrahieren lassen; sonst nur mit Zustimmung bis Ende 2027 zulässig |
| Reines PDF, Scan, Bild oder E-Mail-Text | Unstrukturiert | Sonstige Rechnung: nur nach den Übergangsregeln oder einer Ausnahme zulässig |
Zwei Regeln des BMF wiegen schwerer als die Formatdebatte. Erstens: Bei einer hybriden Rechnung ist das XML führend. Vor 2025 galt das Bild; weichen PDF und XML heute voneinander ab, zählen die strukturierten Daten, und der Vorsteuerabzug ist nur aus dem strukturierten Teil möglich. Eine Rechnung anhand des PDFs freizugeben und aus dem XML zu buchen, ist kein sicherer Prozess mehr.
Zweitens: Alle umsatzsteuerlichen Pflichtangaben müssen im strukturierten Teil stehen. Ein Verweis auf eine Anlage zählt nicht, ein Link auf eine externe Datei reicht nie. Ergänzende Angaben, etwa eine Stundenaufstellung, dürfen als Anhang innerhalb der E-Rechnung mitgeschickt werden. Bei Bauleistungen akzeptiert das BMF derzeit die Gewerke mit ihren Summen im XML und das detaillierte Aufmaß in einem beigefügten Dokument, sofern das XML eindeutig darauf verweist.
Ausnahmen: Kleinbeträge, Fahrausweise, Kleinunternehmer und mehr
Die Pflicht gilt nur, wo das Umsatzsteuerrecht eine Rechnung zwischen zwei in Deutschland ansässigen Unternehmen verlangt. Selbst dann bleibt eine sonstige Rechnung dauerhaft zulässig für:
- Kleinbetragsrechnungen bis 250 € brutto (§ 33 UStDV). Maßgeblich ist der Rechnungsbetrag, nicht die einzelne Position.
- Fahrausweise für die Personenbeförderung, die als Rechnung gelten (§ 34 UStDV).
- Rechnungen von Kleinunternehmern nach § 19 UStG (§ 34a UStDV). Wer von der Kleinunternehmerregelung zur Regelbesteuerung wechselt, muss ab diesem Zeitpunkt E-Rechnungen ausstellen, und empfangen können muss sie jeder Kleinunternehmer.
- Umsätze an nichtunternehmerische juristische Personen, etwa viele Vereine und hoheitlich handelnde öffentliche Stellen, sowie an Privatpersonen.
- Die meisten steuerfreien Umsätze nach § 4 Nr. 8 bis 29 UStG, etwa Finanzdienstleistungen und Wohnraumvermietung, für die ohnehin keine Rechnungspflicht besteht. Enthält eine Rechnung steuerfreie und steuerpflichtige Positionen, gelten die E-Rechnungsregeln für das gesamte Dokument.
- Grenzüberschreitende Umsätze, bei denen Leistender oder Empfänger nicht in Deutschland ansässig ist. Ein ausländisches Unternehmen, das in Deutschland umsatzsteuerlich registriert ist, hier aber keine Betriebsstätte hat, muss keine E-Rechnungen ausstellen.
Manches, das viele für ausgenommen halten, ist es nicht. Für Barkäufe gibt es keine Sonderregel: Ein Geschäftsessen oder ein Beleg aus dem Baumarkt über 250 € braucht nach dem Ende der Übergangszeit eine E-Rechnung. Das BMF schlägt vor, vor Ort einen Beleg auszustellen und ihn später durch eine per E-Mail versandte E-Rechnung zu berichtigen. Gutschriften und Umsätze mit Steuerschuldnerschaft des Leistungsempfängers nach § 13b UStG sind ebenfalls erfasst. Rechnungen an öffentliche Auftraggeber folgen einem eigenen Regelwerk, der E-Rechnungsverordnung, mit eigener Wertgrenze (1.000 € auf Bundesebene).
Fehler, Vorsteuerabzug und Archivierung
Das BMF-Schreiben vom Oktober 2025 hat Unterscheidungen eingeführt, die in jeden Freigabeprozess gehören:
- Formatfehler: Die Datei verletzt die Syntax, oder ein vereinbartes EDI-Format erlaubt keine vollständige Extraktion. Das Dokument ist dann gar keine E-Rechnung, sondern eine sonstige Rechnung, und die funktioniert nur, solange eine Übergangsregel oder Ausnahme greift.
- Verstöße gegen Geschäftsregeln: Das XML ist gültig, fällt aber bei den Logikprüfungen des Formats durch, etwa wegen eines fehlenden Pflichtfelds oder eines Steuerbetrags, der nicht zum Steuersatz passt. Betrifft der Fehler eine umsatzsteuerliche Pflichtangabe nach §§ 14 und 14a UStG, ist die Rechnung nicht ordnungsgemäß. Fehler in anderen Feldern, etwa ein fehlendes BT-10, sind umsatzsteuerlich unerheblich.
- Inhaltliche Fehler ohne Validierungsfehler, etwa ein falscher Steuersatz, machen die Rechnung trotzdem nicht ordnungsgemäß. Die Validierung unterstützt Ihre Pflicht, eine Rechnung zu prüfen; sie ersetzt sie nicht.
Scharf wird die Folge nach dem Ende der Übergangsfristen. Wo eine E-Rechnung Pflicht ist, ist eine PDF- oder Papierrechnung keine ordnungsgemäße Rechnung und berechtigt grundsätzlich nicht zum Vorsteuerabzug (Abschn. 15.2a Abs. 1 UStAE in der geänderten Fassung). Der Empfänger kann das mit einer berichtigten E-Rechnung heilen, die sich spezifisch und eindeutig auf die ursprüngliche bezieht, und der UStAE lässt zu, die Voraussetzungen für den Abzug auf andere Weise nachzuweisen.
Für Format und Geschäftsregeln dürfen Sie sich auf das Ergebnis eines geeigneten Validierungswerkzeugs verlassen, wenn Sie mit der Sorgfalt eines ordentlichen Kaufmanns handeln; das BMF empfiehlt, den Prüfbericht aufzubewahren. Für die Archivierung verlangt § 14b UStG, jede Eingangs- und Ausgangsrechnung acht Jahre aufzubewahren, bei einer E-Rechnung mindestens den strukturierten Teil unverändert im Originalformat. Ein Ausdruck genügt nicht. Zusätzlich gelten die GoBD, die zuletzt am 14. Juli 2025 geänderten Grundsätze des BMF zur Buchführung.
Was das für DATEV- und SAP-Anwender bedeutet
DATEV. Die meisten deutschen KMU und ihre Steuerberater arbeiten mit DATEV. Die E-Rechnungsplattform bietet ein Postfach für E-Rechnungen, das über das TRAFFIQX-Netzwerk und Peppol empfängt, XRechnung- und ZUGFeRD-Daten anzeigt und Rechnungen in Belege online (DATEV Unternehmen online) archiviert. Schwieriger ist meist die Frage, wer was macht: Vereinbaren Sie, ob Rechnungen im Haus oder von der Steuerberatung geprüft und kontiert werden, wer das XML gegen die Bestellung prüft und welches System die Archivkopie hält.
SAP. In SAP S/4HANA und SAP ERP wird die deutsche Pflicht über SAP Document and Reporting Compliance (DRC) abgebildet, das ausgehende E-Rechnungen aus Fakturabelegen erzeugt und per E-Mail oder Peppol versendet. Für den Eingang dokumentiert SAP einen Prozess für per E-Mail empfangene E-Rechnungen: Sie werden im eDocument Cockpit validiert und an eine Lösung zur Eingangsautomatisierung übergeben; auch der Empfang über Peppol ist möglich. Die Verfügbarkeit hängt von Edition, Release und SAP-Hinweisen ab, stimmen Sie sie also mit Ihrem SAP-Team ab.
Unabhängig vom System scheitert es meist an Stammdaten, nicht an Software: fehlende USt-IdNrn., keine vereinbarte Adresse für den Rechnungseingang, Bestellreferenzen, die Lieferanten nicht ausfüllen können, und Kunden, die einen bestimmten BT-10-Wert erwarten.
Aus der Pflicht ein Automatisierungsprojekt machen
Der eigentliche Wert der Pflicht liegt im Rechnungseingang. Jede E-Rechnung kommt als maschinenlesbarer Datensatz an: Lieferant, USt-IdNr., Positionen, Bestellreferenz, Beträge und Bankverbindung, ohne OCR-Raterei. Genau das nennt das BMF als Ziel der Reform: Rechnungsdaten müssen nicht mehr erneut erfasst werden. Eine solide Verarbeitungsstrecke hat sechs Stufen:
- Eingang. Eine Adresse oder ein Zugangspunkt für alle Lieferantenrechnungen. Trennen Sie E-Rechnungen, PDFs und Papier vom ersten Tag an, denn bis 2028 laufen sie rechtlich und technisch auf unterschiedlichen Wegen.
- Validierung. Prüfen Sie jede Datei mit einem Validator für EN 16931 (die KoSIT veröffentlicht einen als Open Source) und speichern Sie den Prüfbericht. Formatfehler gehen automatisch mit klarer Begründung an den Lieferanten zurück.
- Darstellung aus dem XML. Zeigen Sie Freigebenden eine aus den strukturierten Daten erzeugte Ansicht, nie das eingebettete PDF, denn maßgeblich ist das XML.
- Abgleich. Gleichen Sie Kopf und Positionen mit Bestellungen und Wareneingängen ab, bei Ausgaben ohne Bestellung mit Verträgen und wiederkehrenden Mustern. Strukturierte Positionsdaten machen Toleranzen und Teillieferungen beherrschbar.
- Kontierung und Buchung. Leiten Sie Sachkonto, Kostenstelle und Steuerschlüssel aus Lieferant, Bestellung und Historie ab und buchen Sie über die Schnittstellen nach DATEV oder SAP. Ausnahmen gehen an einen Menschen, alles andere läuft durch.
- Archiv und Prüfpfad. Bewahren Sie das Original-XML, den Prüfbericht und das Freigabeprotokoll gemeinsam acht Jahre auf.
Ein fiktives Beispiel zeigt die Größenordnung. Ein Unternehmen mit 800 Lieferantenrechnungen im Monat, das für Erfassung, Prüfung und Kontierung je Rechnung etwa sechs Minuten braucht, verbringt 80 Stunden im Monat mit Datenerfassung. Kommen bis 2028 die meisten als E-Rechnung und laufen zwei Drittel ohne manuellen Eingriff durch, schrumpft der Aufwand auf echte Ausnahmen. Ihre Zahlen werden anders aussehen: Messen Sie die heutigen Minuten je Rechnung, bevor Sie ein Ziel setzen.
KI hat einen engeren Platz, als Anbieter nahelegen. Strukturierte Daten machen das Lesen von Rechnungen überflüssig; Sprachmodelle helfen beim Rest, etwa bei der Kontierung von Rechnungen ohne Bestellung anhand von Freitext und bei den PDFs, die bis 2028 zulässig bleiben. Umsatzsteuerlich relevante Entscheidungen bleiben regelbasiert und prüfbar.
Checkliste: bereit für die E-Rechnung
Vor dem 1. Januar 2027
- Einen funktionierenden Empfangsweg für E-Rechnungen sicherstellen und Lieferanten mitteilen, welche Adresse oder welcher Zugangspunkt gilt.
- Den Gesamtumsatz 2026 gegen die Grenze von 800.000 € prüfen und entscheiden, ob Sie ab Januar 2027 oder ab Januar 2028 E-Rechnungen ausstellen.
- ERP, Fakturierung oder DATEV so einrichten, dass XRechnung oder ZUGFeRD in einem zulässigen Profil entsteht, und Dateien mit den größten Kunden testen.
- Eingehende und ausgehende Dateien mit einem Validator für EN 16931 prüfen und die Berichte aufbewahren.
- Freigaben so umstellen, dass Menschen eine Darstellung des XML prüfen, nicht das PDF des Lieferanten.
- Kreditoren- und Debitorenstammdaten aktualisieren: USt-IdNrn., Rechnungsadressen, Bestellreferenzen und BT-10-Werte.
- Rechnungsarten mit Sonderregeln auflisten: Kleinbeträge, Fahrausweise, Kleinunternehmer als Lieferanten, Bauleistungen, Abschlags- und Schlussrechnungen, Gutschriften und EDI.
- Mit der Steuerberatung abstimmen, wie Formatfehler, Berichtigungen und die Prüfung des Vorsteuerabzugs gehandhabt werden.
- Das Original-XML GoBD-konform acht Jahre archivieren, zusammen mit dem Freigabeprotokoll.
- Die Zustimmung zu PDF-Rechnungen, die Sie in der Übergangszeit noch versenden oder annehmen, dokumentieren, etwa in Ihren AGB.
- Die heutigen Minuten je Eingangsrechnung messen, damit Sie den Nutzen einer Automatisierung beurteilen können.
Wie wir Sie unterstützen
Bespoke IT baut Strecken für Rechnungseingang, Validierung und Abgleich, die auf DATEV und SAP aufsetzen, statt sie zu ersetzen: Strukturierte E-Rechnungen werden geprüft, abgeglichen und gebucht, Menschen kümmern sich um die Ausnahmen. Wenn Sie Ihren heutigen Prozess aufnehmen und vor Januar 2027 sehen möchten, was sich automatisieren lässt, beginnen Sie auf unserer Seite zur Prozessautomatisierung. Für die steuerliche Seite ziehen Sie Ihre Steuerberatung hinzu: Dieser Artikel erklärt die Regeln, kann Ihren Einzelfall aber nicht beurteilen.
Eine Frage zu Ihrem eigenen Setup?
Fragen Sie unseren KI-Coworker. Er antwortet in Sekunden, und eine Person aus unserem Team meldet sich danach.

Bespoke One Coworker. KI-Assistent. Antworten in Sekunden, Schätzung in drei Minuten.