En bref
- Depuis le 1er janvier 2025, toute entreprise établie en Allemagne doit pouvoir recevoir des factures électroniques émises par d’autres entreprises établies en Allemagne, et une simple boîte e-mail suffit pour être en conformité.
- À partir du 1er janvier 2027, vous devez émettre des factures électroniques si votre chiffre d’affaires total de 2026 a dépassé 800 000 € ; à partir du 1er janvier 2028, toutes les entreprises établies en Allemagne y sont tenues, à quelques exceptions permanentes près.
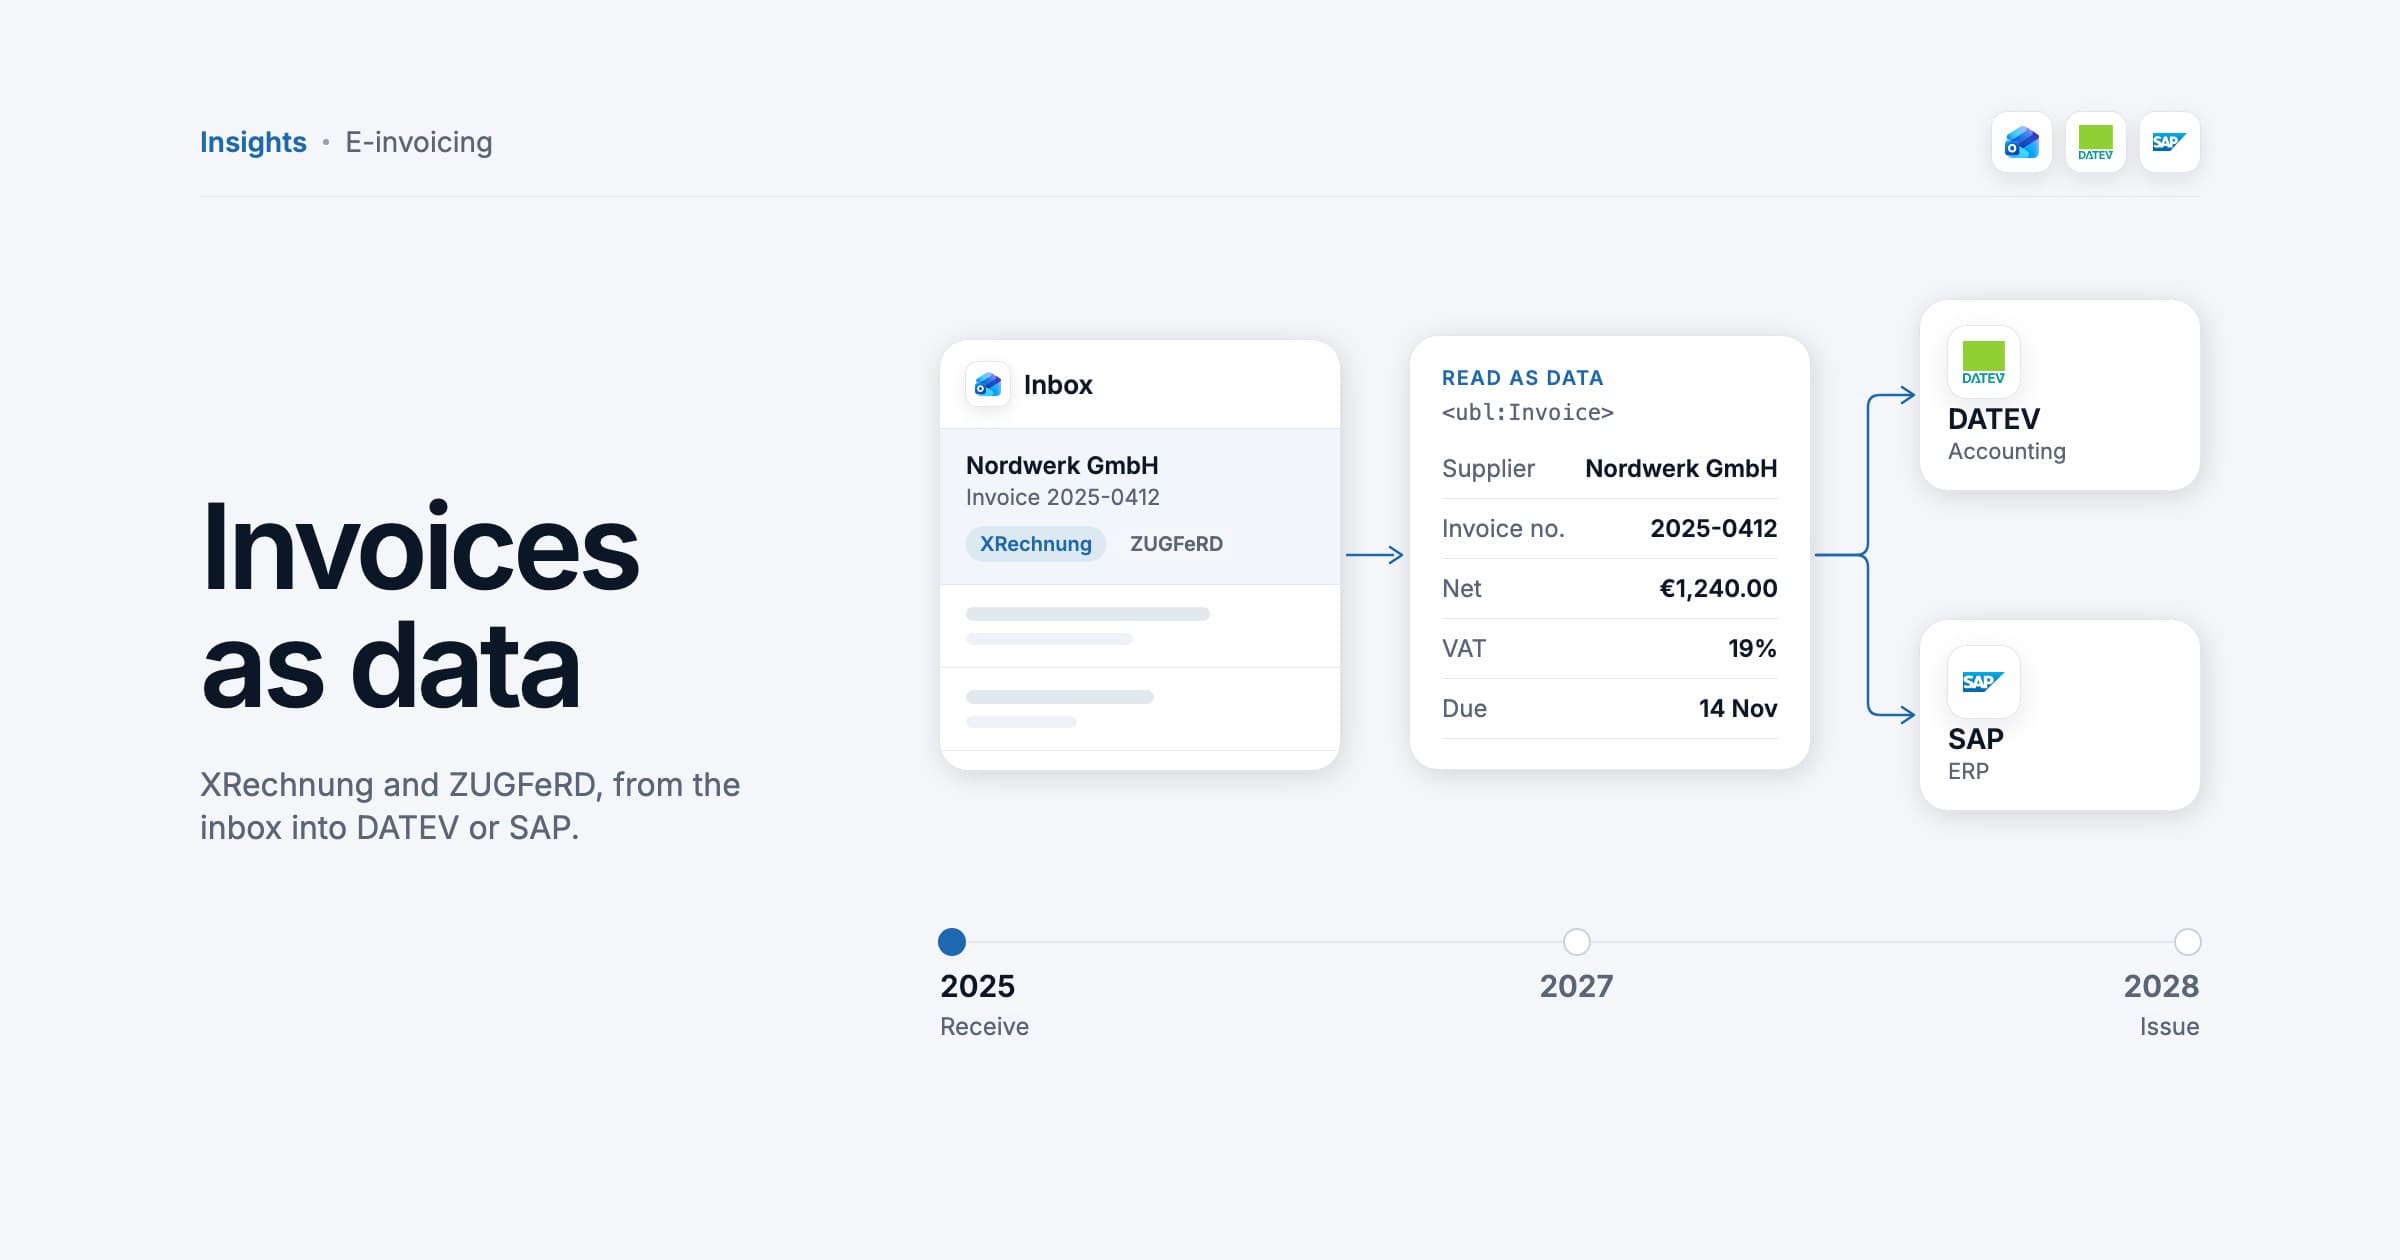
- Une facture électronique est un ensemble de données structurées conforme à la norme EN 16931, comme XRechnung ou ZUGFeRD 2.0.1 ou ultérieur (hors profils MINIMUM et BASIC-WL) ; un simple PDF est désormais une « sonstige Rechnung ».
- Dans une facture hybride, c’est le XML qui fait foi juridiquement : la déduction de la TVA dépend donc des données structurées, pas de l’image.
- La vraie opportunité se trouve côté réception : les factures structurées rendent réalistes la validation, le rapprochement et la comptabilisation avec très peu de saisie manuelle.
Informations générales, et non un conseil juridique ou fiscal. Les lois et les échéances évoluent : vérifiez les sources et consultez votre avocat ou votre conseiller fiscal avant d’agir.
La facturation électronique en Allemagne est désormais inscrite dans la loi pour les ventes entre entreprises. Depuis le 1er janvier 2025, toute entreprise établie en Allemagne doit pouvoir recevoir une facture électronique : un fichier structuré conforme à la norme européenne EN 16931, comme XRechnung ou ZUGFeRD. L’émission suit en deux étapes. À partir du 1er janvier 2027, elle est obligatoire pour les entreprises dont le chiffre d’affaires total de l’année précédente a dépassé 800 000 €, et à partir du 1er janvier 2028 pour toutes les autres. D’ici là, les factures papier et PDF restent autorisées en vertu de règles transitoires. Les factures jusqu’à 250 €, les titres de transport, les Kleinunternehmer et les ventes aux consommateurs sont exclus.
Les règles découlent du Wachstumschancengesetz du 27 mars 2024, qui a réécrit le § 14 UStG pour les opérations réalisées après le 31 décembre 2024 et fixé les périodes de transition au § 27(38) UStG. L’interprétation de l’administration fiscale figure dans deux circulaires du BMF, du 15 octobre 2024 et du 15 octobre 2025 ; la seconde a ajouté des règles sur les erreurs de format, les corrections et l’archivage. Voici ce qu’elles signifient pour les équipes financières en octobre 2026.
Qui doit recevoir des factures électroniques depuis le 1er janvier 2025
Toute entreprise établie en Allemagne : sociétés de capitaux, sociétés de personnes, indépendants, bailleurs, médecins, associations agissant en tant qu’entreprises et Kleinunternehmer. Il n’existe ni période de transition ni exception pour la réception. Être établi signifie disposer en Allemagne d’un siège, d’un lieu de direction ou d’un établissement stable impliqué dans l’opération.
Le niveau d’exigence est bas : selon le BMF, une simple boîte e-mail suffit. Peppol n’est pas requis : la loi n’impose aucun canal, si bien que l’e-mail, une API, le téléchargement depuis un portail fournisseur ou un serveur partagé au sein d’un groupe conviennent tous. En revanche, vous ne pouvez pas refuser. Une entreprise qui ne peut pas accepter une facture électronique n’a pas le droit d’exiger une version papier ou PDF, et le fournisseur a rempli son obligation s’il peut prouver avoir tenté la transmission, par exemple au moyen d’un journal d’envoi.
Recevoir un fichier n’est pas la même chose que pouvoir le lire. Une XRechnung est du XML pur, sans PDF intégré : les personnes chargées de la validation ont donc besoin d’une visionneuse. Celle, gratuite, proposée sur e-rechnung.elster.de convient pour une facture occasionnelle, pas pour tenir un grand livre fournisseurs.
Quand émettre des factures électroniques : 2025, 2027 et 2028
L’émission est échelonnée par le § 27(38) UStG. Le critère est le chiffre d’affaires total (Gesamtumsatz) de l’entreprise émettrice au cours de l’année civile précédente, et chaque assouplissement couvre les opérations réalisées au cours d’une année donnée et les factures émises avant la fin de cette même année.
| Période | Qui doit émettre des factures électroniques | Ce qui reste autorisé |
|---|---|---|
| Du 1er janvier 2025 au 31 décembre 2026 | Personne pour l’instant, mais toute entreprise doit pouvoir recevoir | Papier ; PDF ou autre format électronique si le destinataire l’accepte |
| Du 1er janvier 2027 au 31 décembre 2027 | Entreprises dont le chiffre d’affaires total a dépassé 800 000 € en 2026 | Entreprises à 800 000 € ou moins : papier, ou PDF si le destinataire l’accepte. Pour tous : EDI non conforme à l’EN 16931, si le destinataire l’accepte |
| À partir du 1er janvier 2028 | Toutes les entreprises, pour les opérations B2B nationales | Uniquement les exceptions permanentes, comme les factures jusqu’à 250 € et les Kleinunternehmer |
| À partir du 1er juillet 2030 (UE) | Déclaration numérique ViDA pour les opérations B2B intra-UE | Un système national allemand de déclaration est annoncé, mais aucun projet de loi n’existe encore |
Un exemple fictif : un grossiste ayant réalisé 3,2 millions d’euros de chiffre d’affaires en 2026 doit émettre des factures électroniques pour toute opération B2B nationale réalisée à partir du 1er janvier 2027. Un studio de design à 640 000 € en 2026 peut continuer à envoyer des factures papier, ou des PDF lorsque le client l’accepte, jusqu’au 31 décembre 2027, même si de grands clients peuvent lui demander de basculer plus tôt pour des raisons commerciales. Tous deux doivent pouvoir recevoir des factures électroniques depuis janvier 2025.
Aucune de ces dates n’a bougé depuis 2024 : la FAQ du BMF, révisée pour la dernière fois en mars 2026, les confirme. Plus loin, la directive (UE) 2025/516 du Conseil (ViDA) introduit une déclaration numérique pour les opérations B2B intra-UE à partir du 1er juillet 2030. Le BMF indique qu’un système allemand de déclaration suivra, mais aucun projet de loi n’a été publié.
Ce qui constitue une facture électronique : EN 16931, XRechnung, ZUGFeRD et PDF
La loi ne connaît désormais que deux types de factures. Une facture électronique est émise, transmise et reçue dans un format structuré qui permet un traitement électronique. Tout le reste est une « sonstige Rechnung » :
Eine sonstige Rechnung ist eine Rechnung, die in einem anderen elektronischen Format oder auf Papier übermittelt wird.
Une facture électronique doit suivre l’EN 16931, la norme européenne relative au modèle de données d’une facture, ou un format EDI convenu entre les parties qui permet une extraction correcte et complète de toutes les données de TVA. L’EN 16931 peut s’exprimer dans deux syntaxes XML, UBL et UN/CEFACT CII. En pratique, les équipes financières allemandes rencontrent quatre types de documents :
| Format | De quoi il s’agit | Statut au regard du § 14 UStG |
|---|---|---|
| XRechnung | XML pur (UBL ou CII), maintenu par la KoSIT, sans couche lisible par l’humain | Facture électronique. C’est aussi la norme pour les factures adressées aux organismes publics allemands |
| ZUGFeRD 2.0.1 ou ultérieur | Hybride : un PDF/A-3 contenant le XML intégré, publié par le FeRD | Facture électronique dans tous les profils sauf MINIMUM et BASIC-WL |
| EDI, comme EDIFACT | Format structuré convenu entre deux parties | Facture électronique si toutes les données de TVA peuvent être extraites correctement ; sinon autorisé seulement avec accord jusqu’à fin 2027 |
| PDF simple, scan, image ou texte d’e-mail | Non structuré | Sonstige Rechnung : autorisée uniquement dans le cadre des règles transitoires ou d’une exception |
Deux règles du BMF comptent davantage que le débat sur les formats. D’abord, dans une facture hybride, c’est le XML qui prime. Avant 2025, c’était l’image qui l’emportait ; désormais, si le PDF et le XML divergent, ce sont les données structurées qui comptent, et la TVA ne peut être déduite que sur la base de la partie structurée. Valider une facture en regardant le PDF tout en comptabilisant à partir du XML n’est plus un processus sûr.
Ensuite, toutes les mentions obligatoires de TVA doivent figurer dans la partie structurée. Un renvoi à une pièce jointe ne suffit pas, et un lien vers un fichier externe n’est jamais suffisant. Les informations complémentaires, comme le détail d’un relevé d’heures, peuvent accompagner la facture électronique sous forme de pièce jointe intégrée. Pour les factures de travaux de construction, le BMF accepte actuellement que les corps de métier figurent avec leurs totaux dans le XML et que le métré détaillé soit joint dans un document annexe, à condition que le XML y fasse clairement référence.
Exceptions : petits montants, titres de transport, Kleinunternehmer et autres
L’obligation ne s’applique que lorsque le droit de la TVA impose une facture entre deux entreprises établies en Allemagne. Même dans ce cas, une sonstige Rechnung reste autorisée de façon permanente pour :
- Les factures de faible montant dont le total TTC ne dépasse pas 250 € (§ 33 UStDV). Le critère est le total de la facture, pas les lignes individuelles.
- Les titres de transport de voyageurs qui valent facture (§ 34 UStDV).
- Les factures des Kleinunternehmer relevant du § 19 UStG (§ 34a UStDV). Un Kleinunternehmer qui passe au régime normal de TVA doit émettre des factures électroniques à compter de cette date, et tout Kleinunternehmer doit malgré tout pouvoir en recevoir.
- Les opérations avec des personnes morales n’agissant pas en tant qu’entreprises, comme de nombreuses associations et des organismes publics agissant dans l’exercice de la puissance publique, ainsi qu’avec des particuliers.
- La plupart des opérations exonérées au titre du § 4 Nr. 8 à 29 UStG, comme les services financiers et les locations d’habitation, pour lesquelles aucune facture n’est requise au départ. Si une même facture mêle éléments exonérés et taxables, les règles de facturation électronique s’appliquent à l’ensemble du document.
- Les opérations transfrontalières, lorsque le fournisseur ou le client n’est pas établi en Allemagne. Une entreprise étrangère immatriculée à la TVA allemande sans établissement stable dans le pays n’est pas tenue d’émettre des factures électroniques.
Certaines situations que l’on croit hors du champ de l’obligation ne le sont pas. Les achats au comptant ne bénéficient d’aucune règle particulière : un déjeuner d’affaires ou un ticket de négoce de matériaux supérieur à 250 € nécessite une facture électronique une fois la transition terminée, et le BMF suggère d’émettre un reçu sur place puis de le corriger ensuite par une facture électronique envoyée par e-mail. L’autofacturation (Gutschriften) et les opérations en autoliquidation au titre du § 13b UStG sont également concernées. Les factures adressées aux administrations publiques relèvent d’un régime distinct, l’E-Rechnungsverordnung, avec son propre seuil (1 000 € au niveau fédéral).
Erreurs, TVA déductible et archivage
La circulaire du BMF d’octobre 2025 a introduit des distinctions qui ont leur place dans tout circuit de validation :
- Erreurs de format : le fichier enfreint la syntaxe, ou un format EDI convenu ne permet pas une extraction complète. Le document n’est alors pas du tout une facture électronique, mais une sonstige Rechnung, ce qui ne fonctionne que tant qu’une règle transitoire ou une exception s’applique.
- Erreurs de règles métier : le XML est valide mais échoue aux contrôles logiques du format, par exemple un champ obligatoire manquant ou un montant de TVA qui ne correspond pas au taux. Si une mention de TVA obligatoire au sens des §§ 14 et 14a UStG est concernée, la facture n’est pas régulière. Les erreurs dans d’autres champs, comme un BT-10 manquant, sont sans incidence pour la TVA.
- Les erreurs de contenu sans erreur de validation, comme un mauvais taux de TVA, rendent elles aussi la facture irrégulière. La validation vous aide à remplir votre obligation de contrôle des factures ; elle ne la remplace pas.
La conséquence devient sérieuse une fois les périodes transitoires terminées. Lorsqu’une facture électronique est obligatoire, une facture PDF ou papier n’est pas une facture régulière et, en principe, n’ouvre pas droit à déduction de la TVA (section 15.2a(1) UStAE dans sa version modifiée). Le destinataire peut y remédier au moyen d’une facture électronique rectificative qui se réfère spécifiquement à l’originale, et l’UStAE permet de prouver par d’autres moyens que les conditions de la déduction sont remplies.
Vous pouvez vous fier au résultat d’un outil de validation adapté pour le format et les règles métier si vous agissez avec la diligence commerciale ordinaire, et le BMF recommande de conserver le rapport de validation. Pour l’archivage, le § 14b UStG impose de conserver chaque facture entrante et sortante pendant huit ans et, pour une facture électronique, au moins la partie structurée doit être conservée sans altération dans sa forme d’origine. Une impression ne suffit pas. Les GoBD, principes comptables du BMF modifiés pour la dernière fois le 14 juillet 2025, s’appliquent en sus.
Ce que cela implique pour les utilisateurs de DATEV et de SAP
DATEV. La plupart des PME allemandes et leurs conseillers fiscaux travaillent avec DATEV. Sa plateforme E-Rechnungsplattform fournit une boîte de réception de factures électroniques qui reçoit via le réseau TRAFFIQX et Peppol, affiche les données XRechnung et ZUGFeRD et archive les factures dans Belege online (DATEV Unternehmen online). La question la plus délicate est généralement celle de la répartition des rôles : convenez si les factures sont validées et imputées en interne ou par le conseiller fiscal, qui contrôle le XML par rapport à la commande, et quel système détient la copie d’archive.
SAP. Dans SAP S/4HANA et SAP ERP, l’obligation allemande est prise en charge par SAP Document and Reporting Compliance (DRC), qui crée des factures électroniques sortantes à partir des documents de facturation et les envoie par e-mail ou via Peppol. En entrée, SAP documente un processus pour les factures électroniques reçues par e-mail : elles sont validées dans l’eDocument Cockpit puis transmises à une solution d’automatisation des factures entrantes ; la réception via Peppol est également possible. La disponibilité dépend de l’édition, de la version et des notes SAP : confirmez-la donc avec votre équipe SAP.
Quel que soit le système, les points de défaillance habituels relèvent des données de référence plutôt que du logiciel : numéros de TVA manquants, absence d’adresse convenue pour la réception des factures, références de commande que les fournisseurs ne peuvent pas renseigner, et clients qui attendent une valeur BT-10 précise.
Faire de l’obligation un projet d’automatisation
La vraie valeur de l’obligation se situe côté réception. Chaque facture électronique arrive sous forme de données lisibles par machine : fournisseur, numéro de TVA, lignes, référence de commande, montants et coordonnées bancaires, sans les approximations de l’OCR. Le BMF cite précisément cet objectif pour la réforme : les données de facturation n’ont plus à être ressaisies. Un pipeline solide comporte six étapes :
- Réception. Une seule adresse ou un seul point d’accès pour toutes les factures fournisseurs. Séparez dès le premier jour factures électroniques, PDF et papier, car ils suivent des circuits juridiques et de traitement différents jusqu’en 2028.
- Validation. Passez chaque fichier dans un validateur EN 16931 (la KoSIT en publie un en open source) et conservez le rapport. Renvoyez automatiquement les erreurs de format au fournisseur avec un motif clair.
- Affichage à partir du XML. Présentez aux valideurs une vue générée à partir des données structurées, jamais le PDF intégré, car c’est le XML qui compte.
- Rapprochement. Rapprochez l’en-tête et les lignes des bons de commande et des réceptions de marchandises, ou des contrats et des schémas récurrents pour les dépenses sans commande. Les données de lignes structurées rendent les tolérances et les livraisons partielles gérables.
- Imputation et comptabilisation. Déduisez le compte général, le centre de coûts et le code TVA à partir du fournisseur, de la commande et de l’historique, puis comptabilisez dans DATEV ou SAP via leurs interfaces. Les exceptions vont à une personne ; tout le reste passe automatiquement.
- Archive et piste d’audit. Conservez ensemble, pendant huit ans, le XML d’origine, le rapport de validation et le journal d’approbation.
Un exemple fictif donne l’ordre de grandeur. Une entreprise qui reçoit 800 factures fournisseurs par mois et consacre, disons, six minutes à la saisie, au contrôle et à l’imputation de chacune passe 80 heures par mois à saisir des données. Si la plupart arrivent sous forme de factures électroniques d’ici 2028 et que deux tiers sont comptabilisées sans intervention manuelle, l’effort se réduit aux véritables exceptions. Vos chiffres seront différents : mesurez donc votre temps actuel par facture avant de fixer un objectif.
L’IA a une place plus restreinte que ne le suggèrent les éditeurs. Les données structurées dispensent de lire les factures ; les modèles de langage aident pour la longue traîne, comme l’imputation de factures sans commande à partir de descriptions en texte libre et le traitement des PDF qui restent légaux jusqu’en 2028. Gardez les décisions ayant une incidence sur la TVA fondées sur des règles et auditables.
Checklist de préparation à la facturation électronique
Avant le 1er janvier 2027
- Confirmez un canal opérationnel pour recevoir les factures électroniques et indiquez à vos fournisseurs l’adresse ou le point d’accès à utiliser.
- Comparez le chiffre d’affaires total 2026 au seuil de 800 000 € et décidez si vous émettez des factures électroniques à partir de janvier 2027 ou de janvier 2028.
- Faites produire à votre ERP, à votre outil de facturation ou à votre configuration DATEV des fichiers XRechnung ou ZUGFeRD dans un profil éligible, et testez-les avec vos principaux clients.
- Validez les fichiers entrants et sortants avec un validateur EN 16931 et conservez les rapports.
- Adaptez les circuits de validation pour que les personnes examinent un rendu du XML, et non le PDF du fournisseur.
- Mettez à jour les données de référence fournisseurs et clients : numéros de TVA, adresses de facturation, références de commande et valeurs BT-10.
- Recensez les types de factures soumis à des règles particulières : petits montants, titres de transport, fournisseurs Kleinunternehmer, construction, factures d’acompte et factures finales, autofacturation et EDI.
- Convenez avec votre conseiller fiscal du traitement des erreurs de format, des corrections et des contrôles de TVA déductible.
- Archivez le XML d’origine pendant huit ans de manière conforme aux GoBD, avec la piste d’approbation.
- Documentez l’accord pour les factures PDF que vous envoyez ou acceptez encore pendant la transition, par exemple dans vos conditions générales.
- Mesurez le temps passé aujourd’hui par facture entrante, afin de pouvoir évaluer l’intérêt de l’automatisation.
Comment nous pouvons vous aider
Bespoke IT conçoit des pipelines de réception, de validation et de rapprochement des factures qui s’appuient sur DATEV et SAP au lieu de les remplacer : les factures électroniques structurées sont contrôlées, rapprochées et comptabilisées, tandis que des personnes traitent les exceptions. Si vous souhaitez cartographier votre processus actuel et voir ce qui peut être automatisé avant janvier 2027, commencez par notre page automatisation des processus. Pour le volet fiscal, impliquez votre conseiller fiscal : cet article explique les règles mais ne peut pas évaluer votre cas particulier.
Une question sur votre propre situation ?
Posez-la à notre collègue IA. Il répond en quelques secondes et une personne de notre équipe donne suite.

Bespoke One Coworker. Assistant IA. Réponses en quelques secondes, estimation en trois minutes.