En bref
- La plupart des start-up allemandes se financent par paliers : d’abord une subvention ou une bourse, puis des business angels, puis du capital-risque pre-seed ou seed, souvent avec un prêt convertible entre les deux.
- Vérifiez les conditions actuelles de chaque programme avant de compter dessus : la subvention à l’acquisition INVEST, par exemple, n’accepte les dossiers complets que jusqu’au 31 décembre 2026.
- Un tour en capital dans une GmbH se termine chez le notaire et au registre du commerce : prévoyez du temps pour le closing juridique, pas seulement pour le pitch.
- Préparez le pitch deck, un modèle financier fondé sur des leviers, une table de capitalisation propre et une data room avant le premier rendez-vous, et rendez le produit prêt pour la due diligence technique.
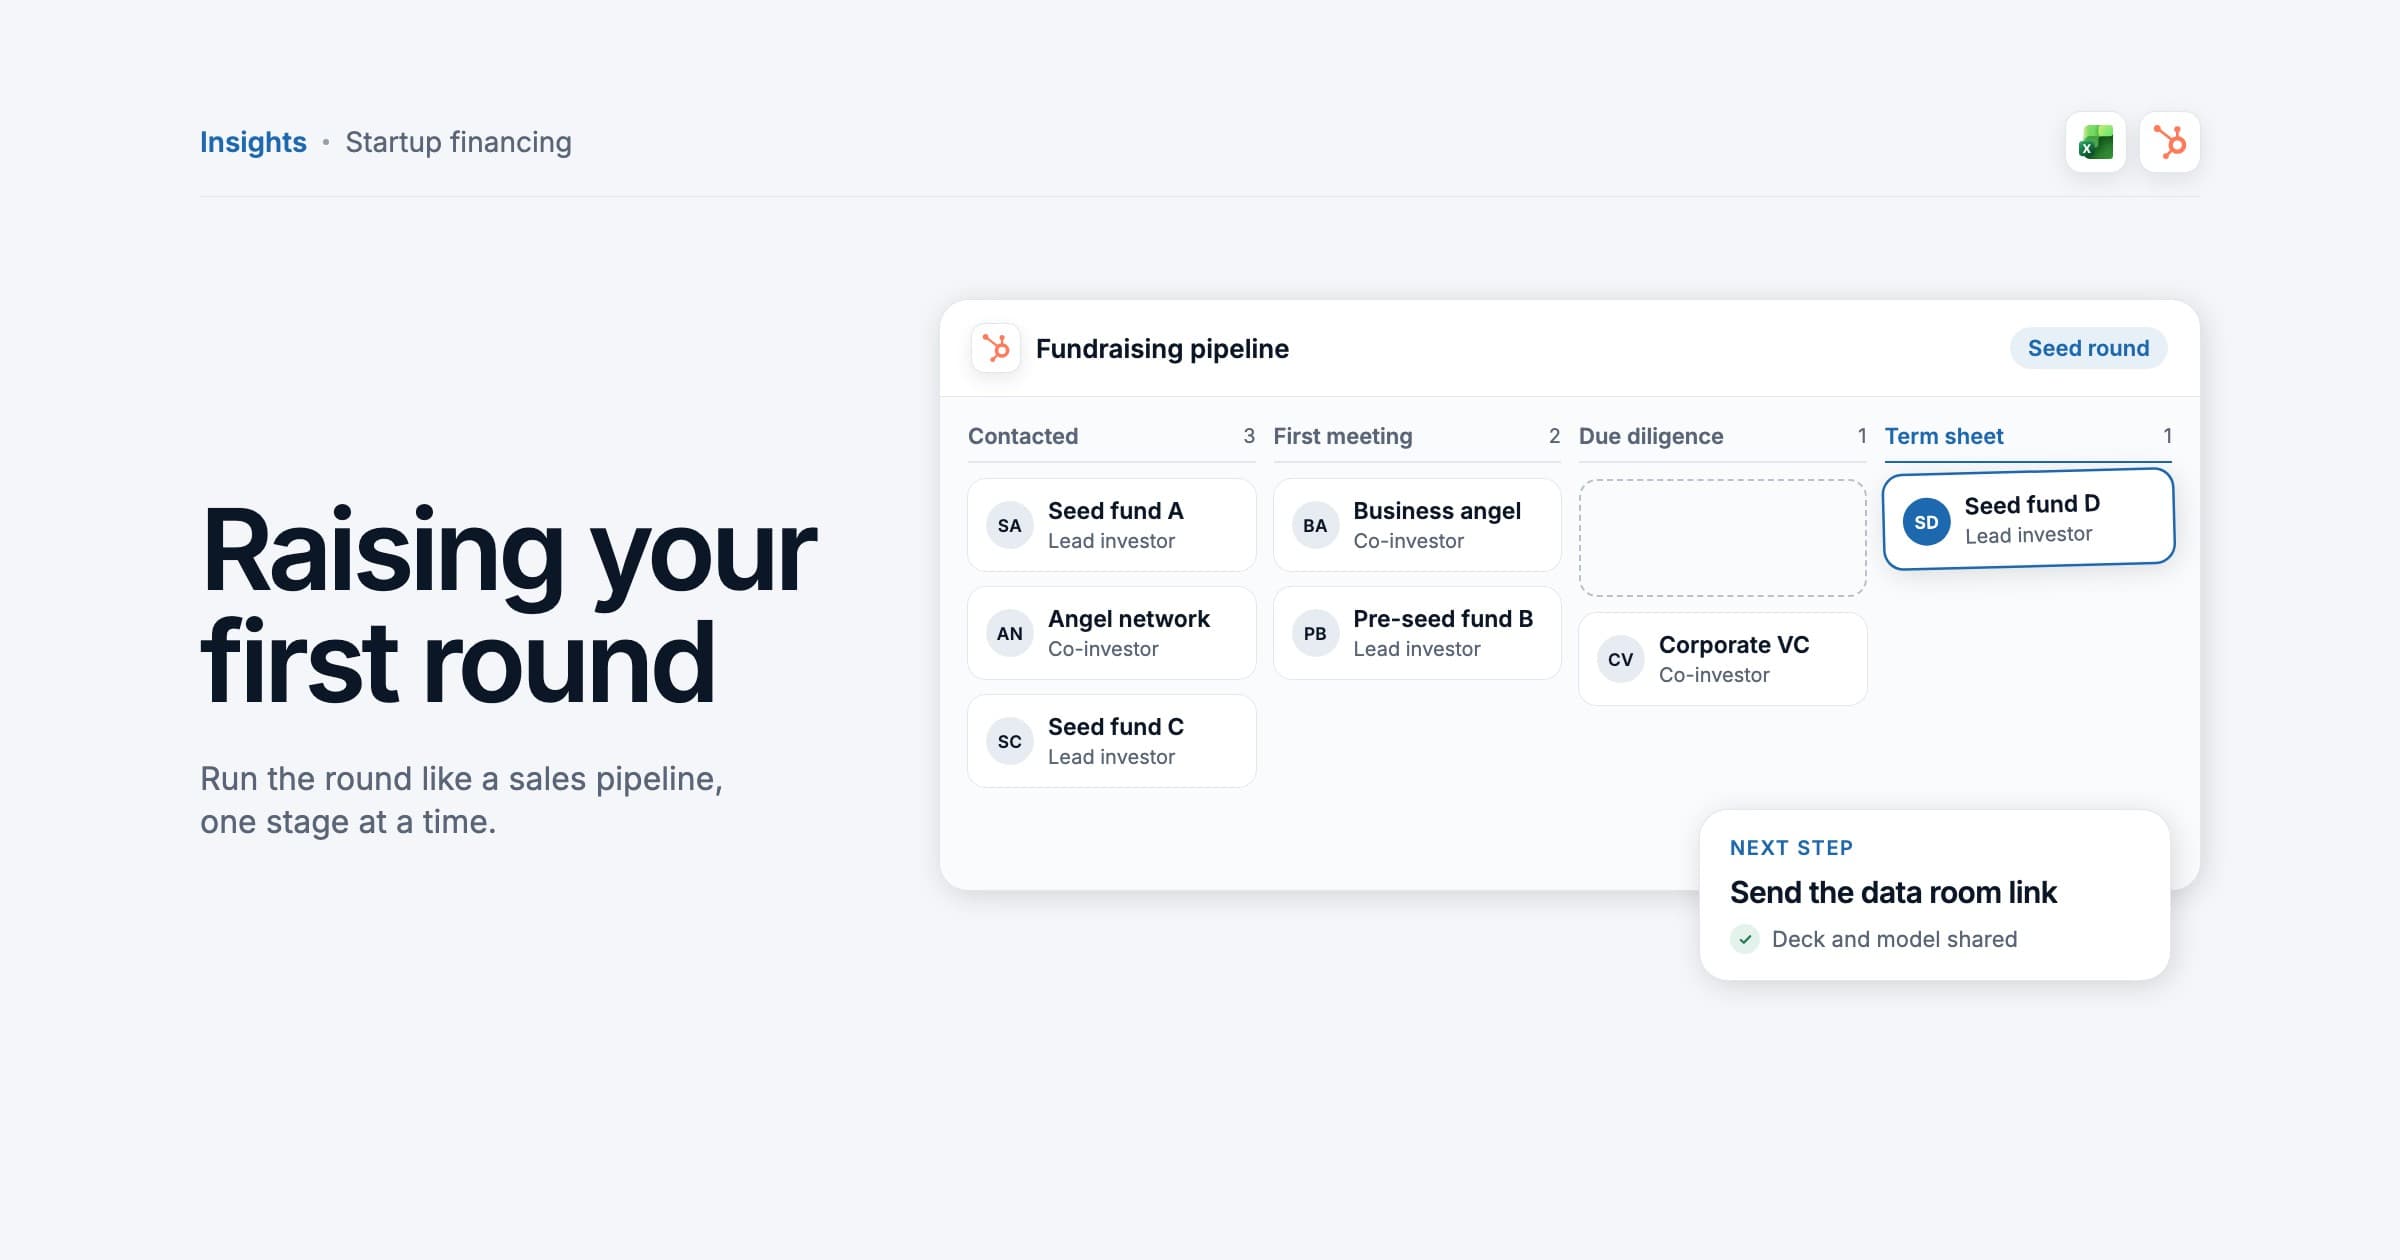
- Gérez votre liste d’investisseurs comme un pipeline commercial : étudiez l’adéquation, priorisez, demandez des introductions, concentrez les rendez-vous sur une courte période et suivez chaque étape dans un CRM.
Informations générales, et non un conseil juridique ou fiscal. Les lois et les échéances évoluent : vérifiez les sources et consultez votre avocat ou votre conseiller fiscal avant d’agir.
Pour lever des fonds pour une start-up en Allemagne, la plupart des fondateurs combinent plusieurs sources plutôt que de chercher un investisseur unique. Le schéma courant : une subvention ou une bourse publique comme la bourse EXIST pour construire la première version, puis des business angels (dont l’investissement peut être subventionné par le programme fédéral INVEST), puis un tour pre-seed ou seed auprès de fonds de capital-risque comme High-Tech Gründerfonds, souvent avec un prêt convertible en relais. Quel que soit le montant, il vous faut le même kit : un pitch deck, un modèle financier, une table de capitalisation propre, une data room et un produit qui passe une due diligence technique.
Au programme : les étapes et les instruments, les programmes ouverts en octobre 2026, ce que vérifient les investisseurs, les documents, la liste d’investisseurs, le calendrier et les erreurs qui coûtent du temps et du capital aux fondateurs.
Les étapes de financement et leur rôle
Les subventions veulent de l’innovation et un plan crédible, les business angels une équipe en laquelle croire, les fonds la preuve que l’entreprise peut devenir grande. Choisir la source adaptée à votre étape vous épargne des mois de pitchs devant les mauvaises personnes.
| Étape | Sources courantes | Instrument habituel | Ce que vous devez montrer |
|---|---|---|---|
| Idée et première version | Épargne, revenus des premiers clients, EXIST ou une bourse régionale | Fonds propres, subventions | Un problème qui mérite d’être résolu et une équipe capable de construire |
| Pre-seed | Business angels, clubs d’investisseurs, fonds pre-seed, fonds d’amorçage publics | Prêt convertible ou petit tour en capital | Un produit qui fonctionne, de premiers utilisateurs ou pilotes, un plan clair pour l’argent |
| Seed | Fonds seed comme High-Tech Gründerfonds, business angels qui réinvestissent | Tour en capital, parfois précédé d’un convertible | Une première traction, une manière reproductible de gagner des clients, une équipe crédible |
| Prêts bancaires et publics | Prêts KfW et ERP via votre banque, banques de développement régionales | Prêt, souvent avec une garantie publique | Une activité capable de rembourser une dette, en général avec du chiffre d’affaires |
L’argent public pèse plus lourd en Allemagne que beaucoup de fondateurs ne l’imaginent. Dans le Deutscher Startup Monitor 2025, une enquête menée auprès de 1 846 start-up, 45,0 % déclaraient déjà recourir à des aides publiques, la source externe de loin la plus utilisée ; 31,3 % avaient reçu des fonds de business angels et 21,5 % avaient levé du capital-risque.
Le bootstrapping compte aussi : le chiffre d’affaires des premiers clients est le capital le moins cher que vous obtiendrez, et des pilotes payants facilitent chaque discussion ultérieure.
Subventions et programmes publics
Tout ce qui suit a été vérifié sur les pages officielles des programmes en octobre 2026. Confirmez les conditions avant de déposer un dossier : les règlements sont réécrits et les budgets s’épuisent.
La bourse EXIST
La EXIST-Gründungsstipendium du ministère fédéral de l’Économie et de l’Énergie finance pendant 12 mois des fondateurs issus d’universités et d’instituts de recherche, avant ou autour de la création de l’entreprise. Selon le règlement du 18 avril 2023, elle verse 3 000 € par mois aux docteurs, 2 500 € aux diplômés, 2 000 € aux fondateurs titulaires d’une formation professionnelle et 1 000 € aux étudiants, plus 150 € par enfant. Les équipes de trois personnes au plus reçoivent en outre 30 000 € pour les frais matériels (jusqu’à 10 000 € pour un fondateur seul) et 5 000 € pour du coaching. La demande passe par le réseau de création d’entreprise de votre université, pas directement, et l’entreprise ne doit pas encore exister au début du financement.
Les programmes des Länder
Chaque Land a ses propres programmes, gérés par sa banque de développement ou son ministère de l’Économie. En Rhénanie-du-Nord-Westphalie, par exemple, la Gründungsstipendium.NRW verse 1 200 € par mois pendant 12 mois au plus à trois fondateurs au maximum d’une entreprise innovante ; un nouveau règlement s’applique depuis le 1er octobre 2026. Pour trouver les programmes de votre Land, filtrez la Förderdatenbank fédérale par Land et par « Existenzgründung ».
Les prêts KfW et ERP
L’ERP-Gründerkredit StartGeld prête jusqu’à 200 000 €, dont jusqu’à 80 000 € de fonds de roulement, aux entreprises dont l’activité a commencé il y a cinq ans au plus. La KfW prend en charge 80 % du risque de crédit, ce qui rend les banques plus enclines à prêter, mais la demande passe tout de même par une banque ou une caisse d’épargne, pas par la KfW. À noter : KfW Capital, la branche capital-risque du groupe, investit dans des fonds de capital-risque et non directement dans des start-up.
L’aide fiscale à la recherche
Les start-up technologiques qui font une vraie activité de recherche et développement peuvent demander la Forschungszulage, une aide fiscale aux projets de R&D certifiés par la BSFZ. Elle s’impute sur l’impôt et l’excédent est versé : elle vaut donc la peine même si vous êtes encore en perte.
Autriche et Suisse
En Autriche, l’aws (Austria Wirtschaftsservice) finance les jeunes entreprises via aws Preseed et Seedfinancing. En Suisse, les projets d’innovation pour start-up d’Innosuisse couvrent jusqu’à 70 % des coûts directs du projet pour des start-up à base scientifique de moins de cinq ans qui ne vendent pas encore leur produit.
Business angels, subvention INVEST et fonds seed
Les business angels
Les business angels sont en général vos premiers investisseurs extérieurs : des fondateurs et dirigeants expérimentés qui investissent leur propre argent. Les meilleurs apportent des contacts et du discernement en plus du capital. Demandez à chacun quels tickets il signe et comment il aide après l’investissement, puis appelez un ou deux de ses fondateurs.
La subvention INVEST pour les business angels
Avec INVEST, l’État fédéral rembourse aux investisseurs privés, en franchise d’impôt, 15 % de ce qu’ils paient pour de nouvelles parts d’une jeune entreprise innovante, plus une subvention de sortie de 25 % de la plus-value (plafonnée au montant de la subvention à l’acquisition). L’entreprise doit avoir moins de sept ans et être de petite taille, et chaque investisseur doit investir au moins 10 000 €. L’investisseur dépose la demande auprès du BAFA et doit obtenir l’accord avant d’investir ; avec un prêt convertible, la subvention n’est versée qu’après la conversion.
Les fonds pre-seed et seed
High-Tech Gründerfonds, l’investisseur d’amorçage le plus actif d’Allemagne, situe le montant idéal de ses premiers investissements en pre-seed et seed à 800 000 € ou plus. Il investit dans des entreprises de trois ans au plus, dont le siège ou une base opérationnelle se trouve en Allemagne, dans la tech numérique, la tech industrielle, les sciences de la vie, la chimie et les domaines voisins. Au-delà de HTGF existent des fonds seed privés, des fonds régionaux adossés aux banques de développement des Länder, des fonds de corporate venture et des syndicats de business angels. Le portefeuille récent d’un fonds en dit plus que son site web.
Capital, prêts convertibles et SAFE
Les premiers tours en Allemagne reposent sur deux instruments principaux. Un tour en capital émet de nouvelles parts à une valorisation convenue. Un prêt convertible (Wandeldarlehen) est un prêt qui se convertit en parts lors du tour suivant à prix fixé, en général avec une décote et un plafond de valorisation (cap). Le SAFE de Y Combinator se convertit lui aussi automatiquement en parts lors d’un tour à prix fixé, mais il est conçu pour les sociétés américaines ; les fondateurs allemands utilisent en général un prêt convertible.
Dans une GmbH, la mécanique juridique compte. Une augmentation de capital modifie les statuts, ce qui exige une décision des associés reçue par un notaire, et chaque nouvel investisseur signe une déclaration notariée de souscription de ses parts. La modification prend effet à son inscription au registre du commerce. La question de savoir si le contrat de prêt convertible lui-même doit être notarié dépend de sa rédaction : faites-le relire par un avocat. GESSI, un projet commun de Business Angels Deutschland et du Startup-Verband, publie gratuitement des documents types pour les tours de financement.
| Élément | Tour en capital | Prêt convertible |
|---|---|---|
| Montant levé | 1 000 000 € | 200 000 € |
| Prix | Valorisation pre-money de 4 000 000 € | Conversion au tour suivant avec une décote de 20 %, ou au cap s’il est plus bas |
| Post-money | 5 000 000 € | Fixé seulement au tour suivant |
| Part des nouveaux investisseurs | 1 000 000 € / 5 000 000 € = 20 % | Dépend du prix du tour suivant |
| Closing juridique | Contrat d’investissement, pacte d’associés, notaire, registre du commerce | Contrat de prêt ; notaire et registre lors de la conversion |
Les convertibles se signent plus vite et coûtent moins cher, ce qui convient aux petits financements relais. Leur coût apparaît plus tard : plusieurs convertibles avec des caps différents peuvent diluer les fondateurs plus que prévu. Modélisez chaque conversion dans votre table de capitalisation avant de signer.
Ce que regardent les investisseurs
Les investisseurs en amorçage décident avec peu de données. Le plan de business plan classique de Sequoia reprend les questions que la plupart passent en revue : raison d’être de l’entreprise, problème, solution, pourquoi maintenant, potentiel de marché, concurrence, modèle économique, équipe, finances et vision.
- L’équipe. Pourquoi c’est à vous de résoudre ce problème, dans quelle mesure l’équipe fondatrice est complète et comment vous travaillez ensemble.
- Le problème et le marché. Un client précis avec un problème douloureux, et un marché assez grand pour les attentes de rendement du fonds.
- Les preuves. Utilisateurs, pilotes, lettres d’intention, chiffre d’affaires ou rétention : tout ce qui prouve que les gens en veulent. Les chiffres réels l’emportent sur les projections.
- Le produit et la technologie. Une version qui fonctionne, une approche difficile à copier et une architecture capable de grandir sans réécriture.
- Le modèle économique. Comment vous gagnez de l’argent, ce que coûte l’acquisition d’un client et ce qu’il vaut dans la durée.
- Le tour. Combien vous levez, quels jalons cet argent finance et pourquoi ces jalons justifient le tour suivant.
- La table de capitalisation. Des fondateurs qui détiennent encore assez pour rester motivés, et aucune participation importante entre les mains de personnes qui ne contribuent plus.
Les documents à préparer
Le pitch deck
Dix à quinze diapositives qui suivent les questions ci-dessus. Envoyez une version qui se comprend sans votre commentaire et gardez une version de présentation pour les rendez-vous. Consacrez une diapositive à la demande : montant, instrument et utilisation des fonds.
Le modèle financier et le plan
Un modèle mensuel couvrant au moins les 24 prochains mois, construit à partir de leviers que vous savez expliquer (clients, prix, conversion, recrutements) plutôt qu’à partir d’une part de marché calculée d’en haut. Montrez votre trésorerie disponible avec et sans le tour, et un court plan écrit qui relie les jalons aux dépenses.
La table de capitalisation
Chaque associé, chaque catégorie de parts, chaque convertible et chaque programme d’intéressement des salariés, avec une version pro forma montrant la répartition après le tour. Elle doit correspondre à la liste des associés déposée au registre du commerce.
Check-list de la data room
- Extrait du registre du commerce, statuts et liste actuelle des associés.
- Pactes d’associés, contrats d’investissement et de prêt convertible antérieurs.
- Table de capitalisation, actuelle et pro forma.
- Comptes annuels ou comptes de gestion, le modèle financier et les relevés bancaires.
- Contrats clés avec clients, fournisseurs et partenaires.
- Contrats de travail et de freelance des fondateurs et des personnes clés, avec clauses de propriété intellectuelle.
- Marques, brevets et noms de domaine, enregistrés au nom de l’entreprise.
- Aides reçues et leurs conditions, y compris les éventuelles obligations de remboursement.
- Documents de protection des données : politique de confidentialité, registre des traitements et contrats de sous-traitance.
- Une présentation technique : architecture, stack, hébergement, sécurité et feuille de route produit.
Être prêt pour la due diligence technique
Pour une start-up logicielle, la due diligence technique pose une seule question : le produit est-il réel, appartient-il à l’entreprise et peut-il grandir ? Des réponses faibles coûtent du temps et du pouvoir de négociation.
Check-list de la due diligence technique
- Tout le code dans des dépôts appartenant à l’entreprise, avec un historique lisible.
- La propriété intellectuelle des salariés couverte par la loi (le § 69b UrhG donne à l’employeur les droits patrimoniaux sur les logiciels créés dans le cadre du poste) ; celle des freelances et des agences cédée par écrit sous forme de droits d’utilisation exclusifs et illimités.
- Une version opérationnelle sur laquelle un investisseur peut se connecter, sur une infrastructure de production, pas une démo sur un ordinateur portable.
- Une vue d’ensemble de l’architecture et un modèle de données qu’un auditeur peut suivre en une heure.
- Des tests et des déploiements automatisés, avec des mises en production régulières.
- Les licences open source répertoriées, sans licence en conflit avec votre modèle économique.
- Les bases de la sécurité : aucun secret dans le code, des contrôles d’accès, des sauvegardes déjà restaurées avec succès.
- Les bases du RGPD : région d’hébergement, sous-traitants et contrats de sous-traitance documentés.
Construire et exploiter une liste d’investisseurs
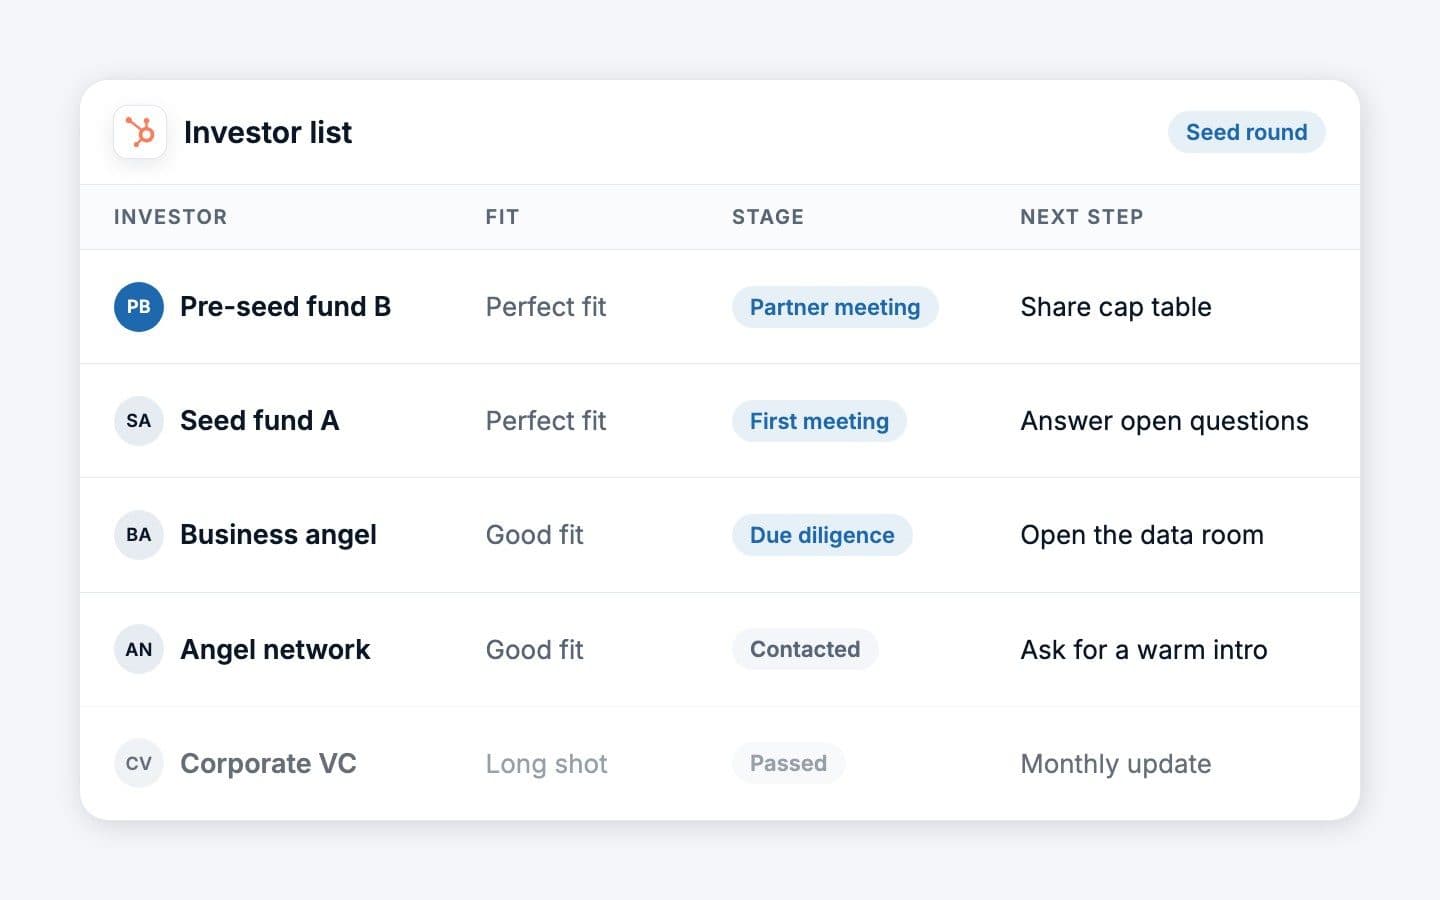
Une levée est un processus commercial sur un tout petit marché. Construisez la liste avant d’en avoir besoin et gérez-la comme un pipeline commercial ; un tableur suffit pour un premier tour, un CRM simple devient utile au-delà de quelques dizaines de noms.
- Définir le filtre. Étape, ticket, secteur, zone géographique et capacité à mener un tour. Un fonds qui ne mène jamais ne peut pas lancer votre tour.
- Rechercher. Utilisez des bases comme Crunchbase ou Dealroom, les sites des fonds, les communiqués de tours comparables et l’actionnariat d’entreprises proches de la vôtre. Notez l’associé qui couvre votre secteur, pas seulement le fonds.
- Prioriser. Classez par niveaux : adéquation parfaite, bonne adéquation, paris lointains. Commencez par quelques investisseurs bien adaptés pour affûter le pitch avant de rencontrer vos priorités.
- Obtenir des introductions. Sollicitez les fondateurs de leur portefeuille, vos business angels, vos conseillers et les réseaux universitaires. Un court e-mail transférable, trois lignes et le deck, facilite le oui.
- Travailler sur une fenêtre courte. Contactez toute la liste prioritaire en deux ou trois semaines, pour que les discussions avancent en parallèle et que l’intérêt monte en même temps.
- Relancer par écrit. Après chaque rendez-vous, envoyez les réponses aux questions ouvertes et un court point d’étape ; à ceux qui ont dit « trop tôt », une mise à jour mensuelle.
| Champ | Pourquoi c’est utile |
|---|---|
| Investisseur, associé et canal de contact | À qui vous parlez et qui vous a présenté |
| Adéquation et niveau | Étape, ticket, secteur et capacité à mener |
| Stade de la discussion | Contacté, premier rendez-vous, réunion des associés, due diligence, term sheet, conclu ou décliné |
| Prochaine étape et date | L’action unique qui fait avancer le dossier |
| Objections et questions ouvertes | Les récurrences montrent quoi corriger dans le deck ou dans l’activité |
Le calendrier d’un tour et les erreurs fréquentes
Les tours prennent plus de temps que les fondateurs ne le prévoient. Les phases ci-dessous sont un exemple de planification, pas une promesse.
| Phase | Ce qui se passe | Prévoir |
|---|---|---|
| Préparation | Deck, modèle, table de capitalisation, data room, produit prêt pour l’audit, liste d’investisseurs | 4 à 6 semaines |
| Prise de contact et premiers rendez-vous | Introductions, premiers appels, relances | 3 à 6 semaines |
| Réunions des associés et term sheet | Rendez-vous approfondis, négociation des conditions, choix du lead | 2 à 6 semaines |
| Due diligence et contrats | Revue commerciale, juridique, financière et technique ; contrat d’investissement et pacte d’associés | 3 à 8 semaines |
| Closing | Notaire, versement des fonds, inscription au registre du commerce, formalités des aides | 1 à 4 semaines |
Les erreurs fréquentes
- Commencer trop tard. Lever avec trois mois de trésorerie donne le pouvoir de négociation à l’investisseur.
- Démarcher les mauvais investisseurs. Un fonds qui n’investit pas à votre étape ou dans votre secteur vous coûte des semaines et un contact dont vous pourriez avoir besoin plus tard.
- Avancer un investisseur après l’autre. Sans discussions parallèles, pas d’élan ni d’intérêt concurrent.
- Une table de capitalisation à problèmes. Trop peu de capital pour les fondateurs, des cofondateurs partis sans vesting ou une pile de convertibles sans cap inquiètent les investisseurs.
- Une démo au lieu d’un produit. Si l’audit technique trouve du code qui n’appartient pas à l’entreprise ou un prototype tenu à la main, le tour ralentit ou la valorisation baisse.
- Rater les délais des aides. Des programmes comme INVEST exigent l’accord avant l’investissement ; signer d’abord peut faire perdre la subvention à vos investisseurs.
- Se passer d’avocat. Les modèles aident, mais un avocat et un conseiller fiscal doivent relire le tour avant que vous signiez.
Comment Bespoke IT vous aide
Nous construisons des premières versions pour des start-up, pour que le volet produit de votre levée soit en ordre : une architecture que les investisseurs peuvent examiner, une version qui fonctionne et qu’ils peuvent essayer, et un code prêt pour la due diligence technique. Par l’intermédiaire de notre partenaire Salford Ventures GmbH, à Düsseldorf, les fondateurs bénéficient aussi d’un accompagnement pour définir la stratégie de la levée, pour la stratégie financière, pour la préparation de tous les documents et avec une liste d’investisseurs. Découvrez comment nous travaillons avec les start-up ou contactez-nous pour parler de votre tour.
Une question sur votre propre situation ?
Posez-la à notre collègue IA. Il répond en quelques secondes et une personne de notre équipe donne suite.

Bespoke One Coworker. Assistant IA. Réponses en quelques secondes, estimation en trois minutes.